
2級ファイナンシャル・プランニング技能士(FP2級) 過去問
2025年5月(CBT)
問86 (実技 問26)
問題文
相続税における小規模宅地等の特例に関する下表の空欄(ア)~(ウ)にあてはまる数値の組み合わせとして、最も適切なものはどれか。 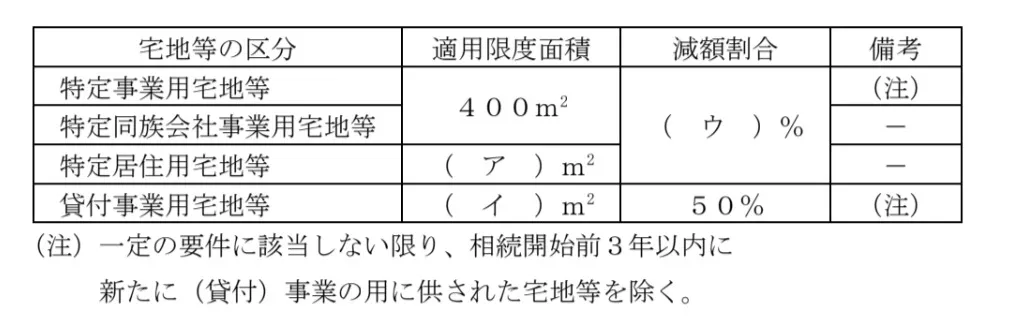
このページは閲覧用ページです。
履歴を残すには、 「新しく出題する(ここをクリック)」 をご利用ください。
問題
反映中…
2級ファイナンシャル・プランニング技能士(FP2級)試験 2025年5月(CBT) 問86(実技 問26) (訂正依頼・報告はこちら) (新しいタブで開く)
相続税における小規模宅地等の特例に関する下表の空欄(ア)~(ウ)にあてはまる数値の組み合わせとして、最も適切なものはどれか。
横にスクロールして続きを読む(本文にフォーカスして左右キー)。
- (ア)300 (イ)200 (ウ)70
- (ア)300 (イ)240 (ウ)80
- (ア)330 (イ)200 (ウ)80
- (ア)330 (イ)240 (ウ)70
正解!素晴らしいです
残念...
画像拡大
この過去問の解説 (3件)
01
この問題は小規模宅地の特例について問われています。
解説は以下の通りです。
不適切です。
冒頭の解説をご覧ください。
不適切です。
冒頭の解説をご覧ください。
適切です。
冒頭の解説をご覧ください。
不適切です。
冒頭の解説をご覧ください。
参考になった数8
この解説の修正を提案する (新しいタブで開く)
02
相続税における小規模宅地等の特例は頻出です。
テキストには必ず表が掲載されていますので、必ず覚えておきましょう。
この表が基本です。
これらはしっかり全て覚えておきましょう。
そしてこの減額割合ですが、いわゆる80%OFFという意味です。
評価は20%でしても良いということになります。
(ア)
特定居住用宅地等の適用限度面積は、上記の表で言う対象面積のことです。
表より330㎡であることが分かります。
(イ)
貸付事業用宅地等の適用限度面積は、表より200㎡であることが分かります。
(ウ)
特定事業用宅地等と特定同族会社事業用宅地等の減額割合ですが、特定事業用宅地等が分かれば今回は問題ありません。
表より80%であることが分かります。
参考になった数2
この解説の修正を提案する (新しいタブで開く)
03
相続税における小規模宅地等の特例に関する問題です。
(ア)330、(イ)200、(ウ)80
特定居住用宅地等の適用限度面積は330㎡であり、減額割合は80%です。
貸付事業用宅地等の適用限度面積は200㎡であり、減額割合は50%です。
参考になった数2
この解説の修正を提案する (新しいタブで開く)
前の問題(問85)へ
2025年5月(CBT) 問題一覧
次の問題(問87)へ